
进入11月以来,磷化铟赛道一如既往地热闹,重磅消息不断。
先是云南锗业宣布子公司云南鑫耀拿下“光电公司AOI”13.05亿元大单并签下5年长合同,接着光智科技又宣布子公司先锐科技与Coherent(高意)签署6英寸磷化铟衬底长期供货意向协议,意向交易金额折合人民币约40.1亿元。
近日,该赛道又传来重磅消息:
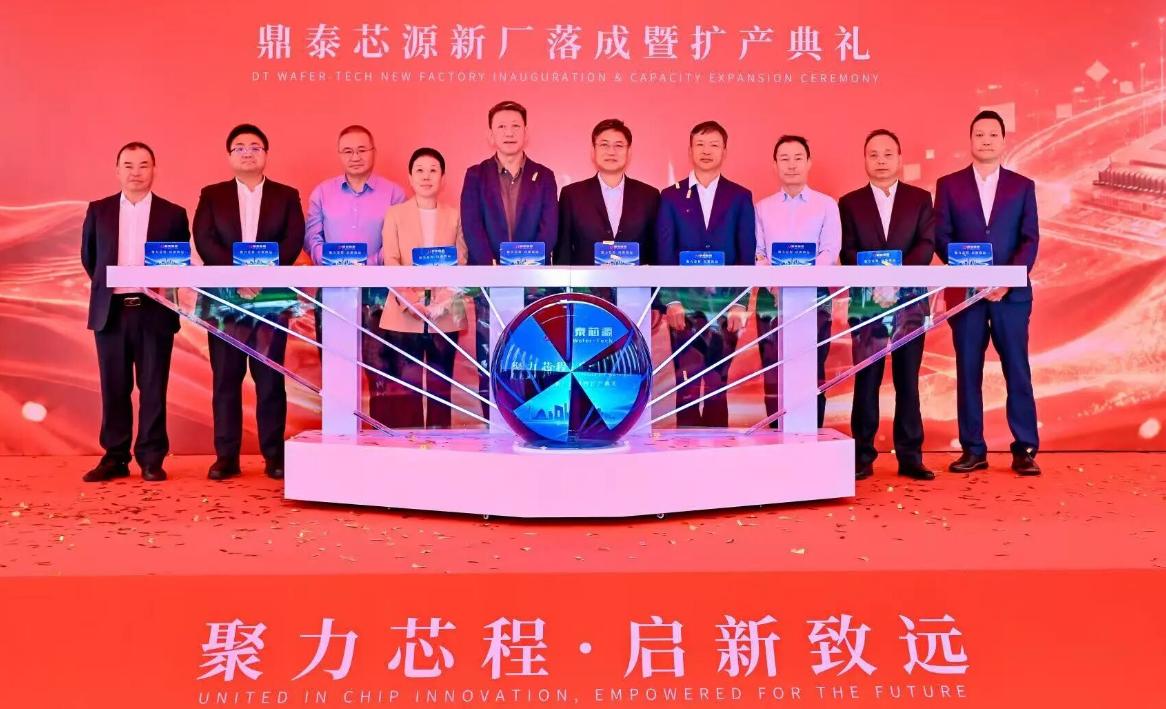
鼎泰芯源新厂在珠海高新区正式落成并启动扩产。新厂建成后,公司将形成年加工20万片磷化铟衬底的产能规模。公司乐观表示,随着良率持续提升,有效产能有望达到25万片/年。
站在行业风口+国产替代紧迫的历史节点
磷化铟是光通信产业链最关键的衬底材料之一。它的晶格常数与In GaAs、InP HEMT、EML(电吸收调制激光器)等光电器件高度匹配,是800G、1.6T光模块中EML激光器、探测器、调制器的核心衬底。AI数据中心对高速光模块的需求爆发,直接拉动了磷化铟衬底的需求。此外,CPO/硅光技术也必须依赖磷化铟制外置CW激光器作为光源,这是刺激磷化铟衬底需求的第二条增长线。
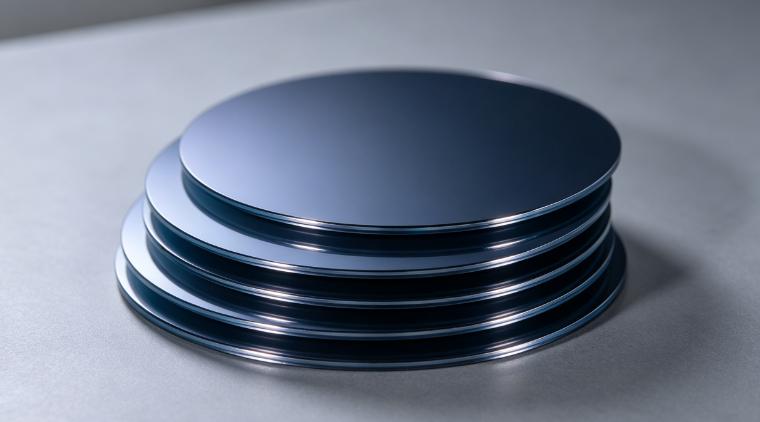
但是,当前磷化铟衬底一片难求,供需处于极度紧张的状态。据行业研究机构测算,2026年全球磷化铟衬底需求预计达260万—300万片,供需缺口超过70%。
国内情况尤为严重,市场长期被日本住友电气、日本电工、美国AXT、日本JFC等海外厂商主导,财联社2026年8月的一篇行业报道指出,国内磷化铟产业链呈现"资源强、制造弱"的格局——上游铟资源国内有优势,但提纯、单晶生长、良率、客户认证环节仍待突破。
据博杰股份调研纪要,磷化铟单晶生长的良率提升是一个系统性的长期爬坡过程,单晶生长本身即存在位错、孪晶、包裹体等缺陷控制难题,且随尺寸增大控制难度几何级提升。另外单晶生长周期通常为10至15天,试错成本较高。
鼎泰芯源等一众国内企业正是站在这种行业风口叠加国产替代紧迫的历史节点。
鼎泰芯源,十年铸一剑
据了解,鼎泰芯源成立于2017年3月,由中科院半导体所III-V族化合物半导体技术团队创立,扎根珠海高新区近十年,是广东省唯一实现磷化铟衬底规模化量产的企业。公司拥有35项核心技术专利,建成国内首条具有自主知识产权的磷化铟衬底生产线。
鼎泰芯源4英寸磷化铟衬底自2023年起已实现小批量供货,近年来产品工艺成熟度与交付稳定性得到持续验证,目前已具备6英寸磷化铟衬底的量产水平,8英寸单晶生长技术已进入研发阶段,鼎泰芯源将结合VGF/VB技术的优点,开展大尺寸单晶生长技术的研究,提高良率以应对大尺寸磷化铟市场的需求增长。
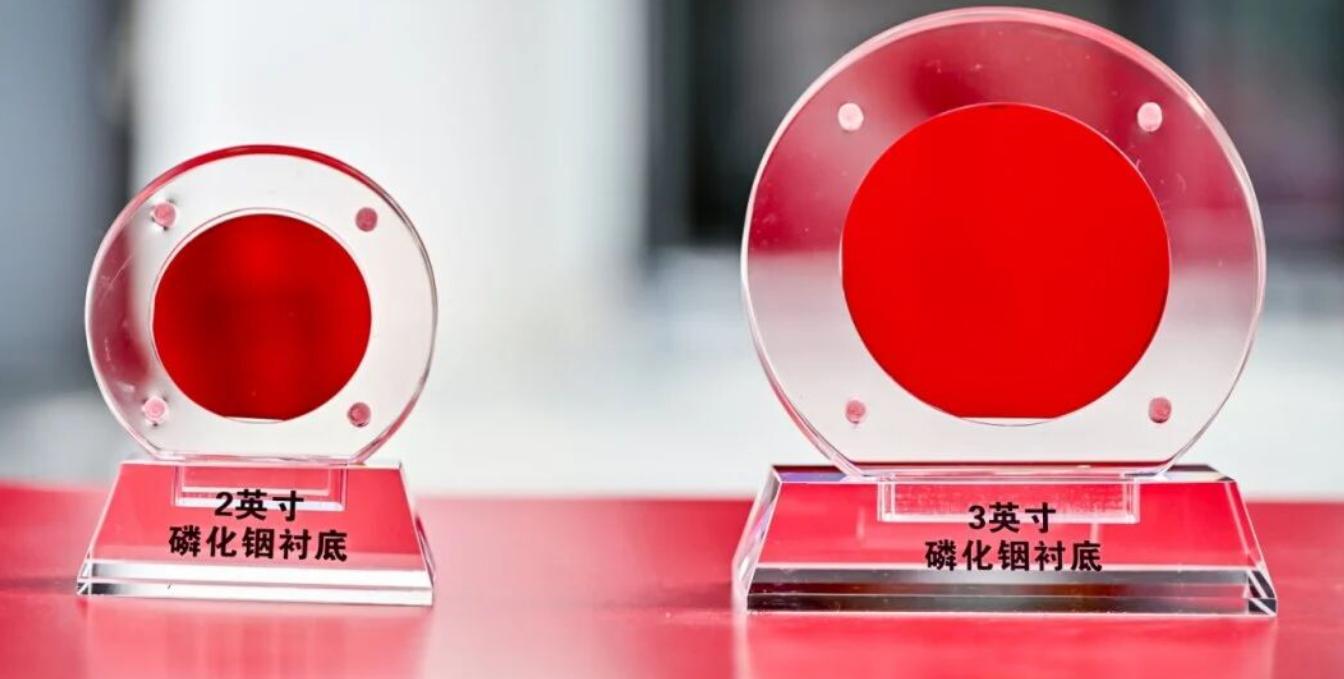
此次新厂落成将形成年加工磷化铟衬底晶圆20万片的规模,随着良率逐步提升,实际有效产能有望达到25万片/年。当前该项目仍在产能爬坡阶段,具体产出情况会受良率提升进度、客户验证及订单情况影响。据博杰股份披露,鼎泰芯源目前磷化铟衬底在手订单合计约20万片,和目前规划产能基本匹配。
母公司跨界入局引关注
2026年10月15日,珠海博杰电子股份有限公司发布公告,公司收购联营企业珠海鼎泰芯源晶体有限公司控股权的相关工商变更登记手续已办理完成,鼎泰芯源正式成为博杰股份控股子公司并表,最终博杰股份控制鼎泰芯源92.190%表决权。
博杰股份原本的主业是自动化测试设备,与磷化铟赛道相隔甚远,这是一场名副其实的跨界尝试。
从产业逻辑看,博杰股份的测试设备业务与消费电子周期绑定较深,近年来增长放缓,公司一直在寻找第二增长曲线。公开资料显示,博杰股份原本就是鼎泰芯源参股股东,曾持股11.049%,可以说博杰股份对磷化铟的布局早就开始了。
虽在不同赛道,但博杰股份在精密制造、自动化设备、洁净厂房管理方面有多年积累,这些能力可以反向赋能鼎泰芯源的衬底产线扩产。
据博杰股份11月11日披露的投资者关系活动记录表,鼎泰芯源与博杰股份派驻的技术团队形成了深度协同,双方在晶体生长与后道加工环节联合攻坚,充分发挥博杰股份在高精度机械加工、温度场管理、软件及自动化控制等方面的工程化能力,介入单晶生长炉的一致性与热场优化。在上述协同下,鼎泰芯源的单晶良率已在原有基础上提高25%以上,且团队判断仍存在较大的进一步提升空间。
注:图片非商业用途,存在侵权告知删除
关注我们
 扫描二维码关注微信
 手机站