
近日,魅视科技接受7家机构调研并发布投资者关系活动记录表,披露了公司磷化铟项目进展等重要信息,引起了行业对这家“跨界”企业的再次关注。
一场备受关注的跨界
今年8月5日,一家“门外汉”成了半导体行业讨论的焦点。
当时魅视科技连发多份公告,宣布公司授权管理层开展磷化铟半导体材料产业化项目前期准备工作。公司同时披露了具体计划,项目分两步走:第一步先投资1200万元建设研发实验室、配置20台(套)工艺验证设备,进行工艺验证及小批量生产线可行性验证;如试验的结论满足磷化铟项目进行第二步的投资,将投资2亿至2.6亿元,购置280台(套)生产设备。
据悉,魅视科技早在7月20日便注册成立子公司珠海明曜新材料科技有限公司作为磷化铟项目的实施主体。
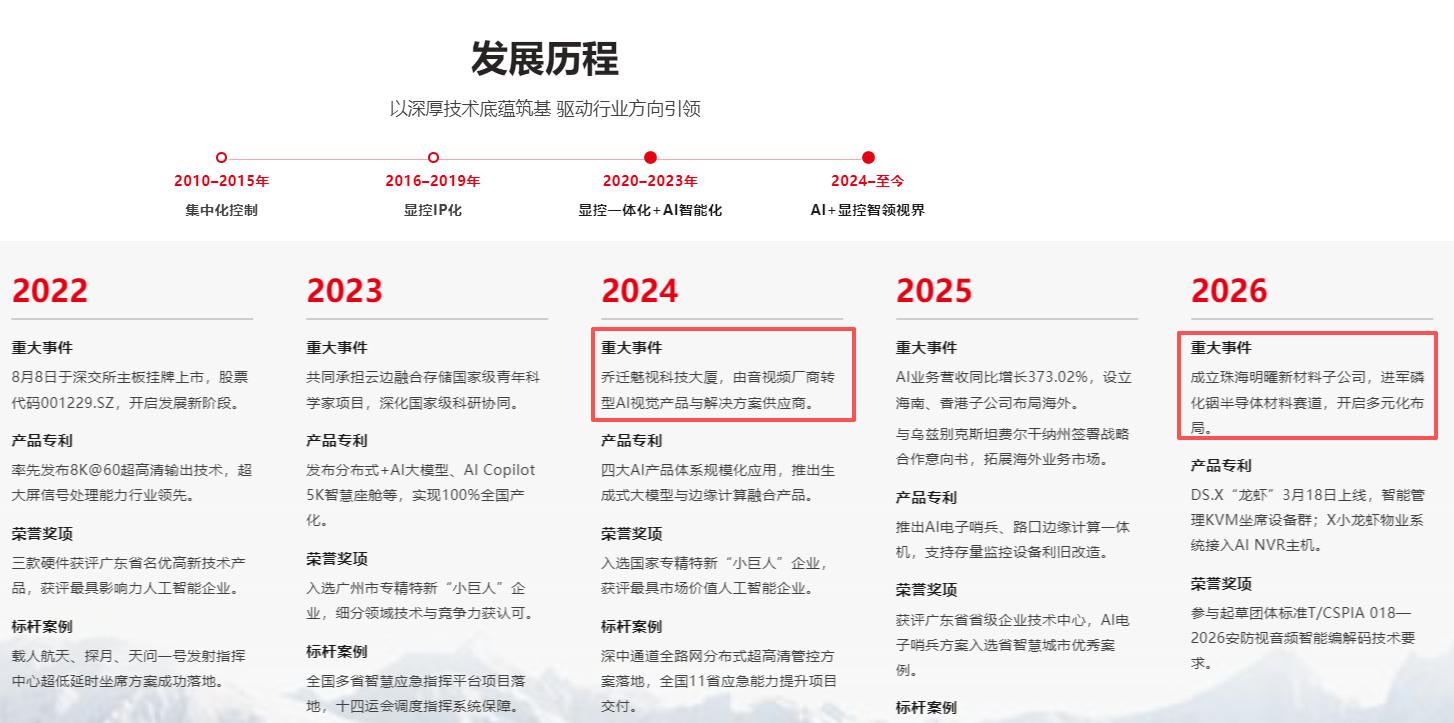
魅视科技,全称为广东魅视科技股份有限公司,成立于2010年,总部位于广州,是国内领先的分布式视听与多模态AI视觉应用解决方案提供商。公司聚焦“专业视听产品+AI系列产品”双轮驱动格局,专业视听产品覆盖公安、武警、军队、应急管理、交通等多个领域,AI系列产品则以边缘计算和视觉多模态分析为核心。
可以说,魅视科技的主营业务和磷化铟并不搭边,妥妥的门外汉。
盯上的是磷化铟衬底的粮食:多晶
当前,AI服务器的算力集群需要大量光互连:机柜内部、机柜之间、数据中心之间,数据交换的带宽需求呈指数级增长。
800G正向1.6T光模块迭代,CPO/硅光技术必须依赖磷化铟制外置CW激光器作为光源,磷化铟衬底需求快速抬升,海外头部厂商产能基本被长协锁定,交付周期排至2027-2028年,全球供给紧张已经是产业共识。
磷化铟产业链的顺序是:高纯铟/高纯红磷→多晶合成→单晶生长→衬底加工→外延→光芯片/器件。与全行业盯着衬底不同,魅视科技盯上的衬底的上一步:磷化铟多晶。
InP晶体在熔点温度1062℃下,磷的饱和蒸汽压大约为2.75MPa,而合成过程中,红磷的蒸汽压可高达10MPa,因而制备InP不能像制备GaAs一样在高压釜内直接混合合成,需要先由高纯铟与高纯红磷合成磷化铟多晶,再生长成单晶材料。
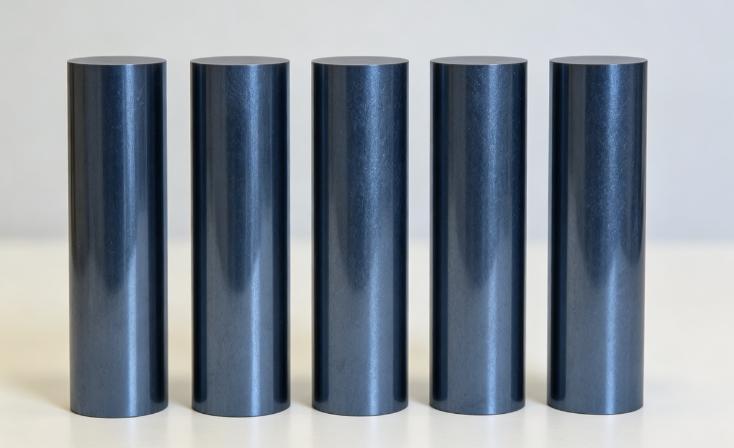
多晶的纯度、化学计量比与颗粒一致性直接决定后续单晶的缺陷密度与成品率。其供需也决定后面磷化铟衬底企业的供给是否稳定。
记得9月初的时候,网传一家磷化铟多晶供应商因未能采购到高纯红磷而被迫停产。该传闻在很短时间内在光通信行业产生了震动,虽然最后相关公司及时地辟谣阻止了传闻的蔓延,但还是侧面反映了磷化铟多晶的供应关系到整个磷化铟行业的发展。
这个跨界项目走到哪一步了?
鉴于磷化铟生产制造需依法履行各项审批程序且周期较长,基于时效性考虑,魅视科技在第一阶段同步启动了环评、安评等长周期审批程序。
9月9日,根据广东省投资项目在线审批监管平台发布公告,公司“年产65吨磷化铟半导体材料产业化项目”备案复核已正式通过,项目状态为办结(通过)。
按照公司最近的说法,目前磷化铟半导体材料研发实验室已建成,20台(套)工艺验证设备早已完成交付并安装调试完毕。该实验室正在进行技术性实验及可行性验证等相关工作,常规试验周期预计在三个月以内,公司将依据论证结论判定公司是否推进后续产业化投资。
技术方面,魅视科技表示公司技术团队成员均为业内有量产经验的专业人才,对磷化铟多晶的生产制造各环节非常熟悉。
原材料方面,魅视科技对高纯红磷供应表示了担忧,其认为目前高纯铟供应充足,而红磷供应非常紧张,但红磷的厂商如贵州威顿、贵州金鼎等均在扩产建设,据行业人士分析,2027年红磷产能释放将改善红磷供应紧张的格局。目前公司跟各大厂商都保持着良好的沟通。
在魅视科技看来,磷化铟多晶是InP单晶衬底生长的上游关键原料,需求受AI光通信拉动进入上行期。若确定开展第二阶段“后续产业化推进”,公司将加快布局,抓住当前InP多晶供不应求与国产替代的历史窗口期,抢先布局、抢占市场,充分享受这轮半导体高景气周期的红利。
注:图片非商业用途,存在侵权告知删除
关注我们
 扫描二维码关注微信
 手机站